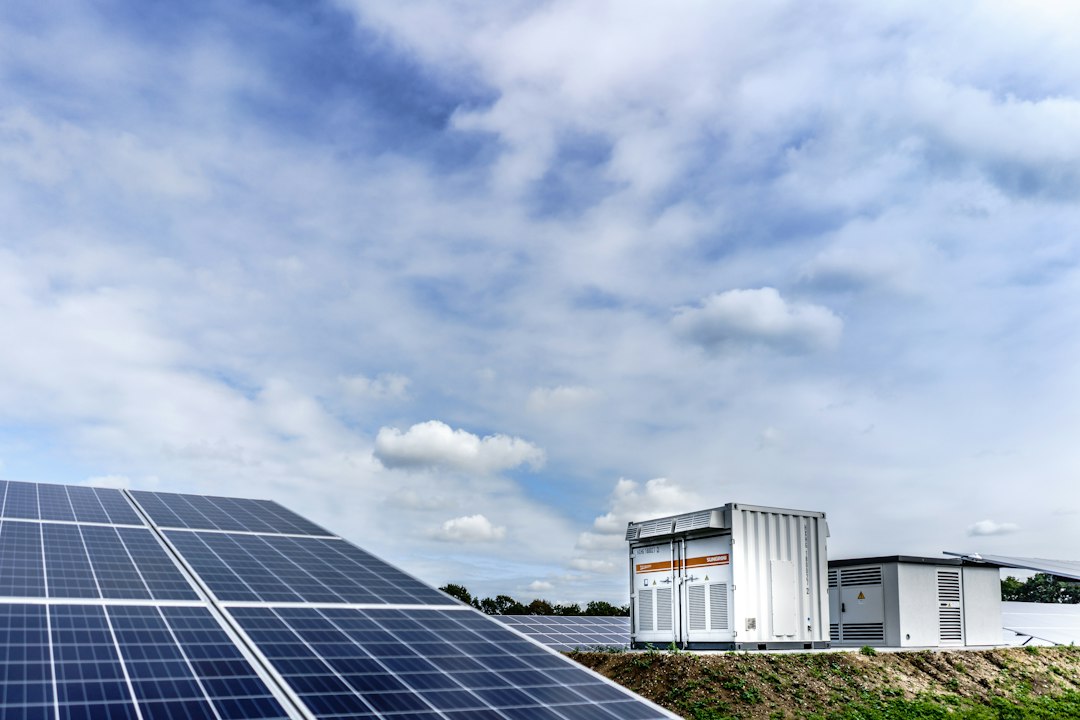
L’Europa accelera sull’accumulo di energia a batterie. Nel 2025 i nuovi sistemi installati nell’Unione Europea hanno raggiunto circa 27,1 GWh, con una crescita del 45% rispetto all’anno precedente. La capacità cumulativa è così salita a circa 77,3 GWh.
A trainare la crescita sono soprattutto i grandi impianti collegati alla rete, sempre più necessari per integrare una quota crescente di produzione da fonti rinnovabili intermittenti come fotovoltaico ed eolico.
Perché servono sempre più batterie alla rete elettrica
La produzione solare raggiunge il massimo nelle ore centrali della giornata, mentre la domanda può crescere la sera, quando il fotovoltaico smette di produrre. I sistemi di accumulo permettono di immagazzinare l’energia quando è abbondante e rilasciarla successivamente, riducendo gli squilibri e aumentando la flessibilità della rete.
Lo stesso principio vale per l’eolico: quando la produzione supera la richiesta istantanea, le batterie possono assorbire parte dell’energia che altrimenti dovrebbe essere limitata.
Italia tra i mercati europei più osservati
In questo scenario l’Italia, insieme a Germania e Regno Unito, viene indicata tra i mercati più interessanti per nuovi investimenti. Un ruolo importante è attribuito al meccanismo MACSE, attraverso il quale vengono assegnati contratti di lungo periodo destinati a sostenere nuova capacità di accumulo.
La crescita delle rinnovabili rende infatti sempre più importante disporre di grandi batterie in grado di rispondere rapidamente alle esigenze del sistema elettrico, stabilizzando frequenza e potenza e riducendo la necessità di ricorrere a centrali fossili per alcuni servizi di rete.
L’obiettivo europeo al 2030
Le prospettive di lungo periodo sono molto ambiziose: secondo le analisi di settore, per accompagnare la transizione energetica europea la capacità di accumulo potrebbe dover raggiungere diverse centinaia di GWh entro la fine del decennio.
La strada, però, presenta ancora diversi ostacoli. Tra i principali figurano i tempi necessari per ottenere autorizzazioni, le difficoltà di connessione alla rete, la disponibilità di personale specializzato e l’assenza di regole uniformi tra i diversi Paesi.
La dipendenza dalla produzione asiatica
Un ulteriore nodo è rappresentato dalla filiera industriale. Gran parte delle celle utilizzate negli impianti europei continua a provenire dalla Cina, che dispone di una scala produttiva e di costi difficili da eguagliare. L’Europa sta cercando di costruire una filiera locale, ma il percorso rimane complesso.
Il tema riguarda direttamente anche il settore automobilistico: celle LFP, sistemi di gestione e materiali utilizzati negli impianti stazionari condividono buona parte della catena di fornitura con le batterie destinate alle auto elettriche.
Accumulo e mobilità elettrica sempre più collegati
In futuro il confine tra batteria automobilistica e batteria di rete potrebbe diventare sempre meno netto. Accumulatori di seconda vita, sistemi Vehicle-to-Grid e grandi stazioni di ricarica dotate di batterie locali sono già esempi di come i due settori possano integrarsi.
Il forte aumento delle installazioni registrato nel 2025 mostra quindi che la transizione elettrica non riguarda soltanto il veicolo: per sostenere milioni di auto a batteria e una quota crescente di energia rinnovabile sarà necessaria un’infrastruttura energetica molto più flessibile di quella attuale.