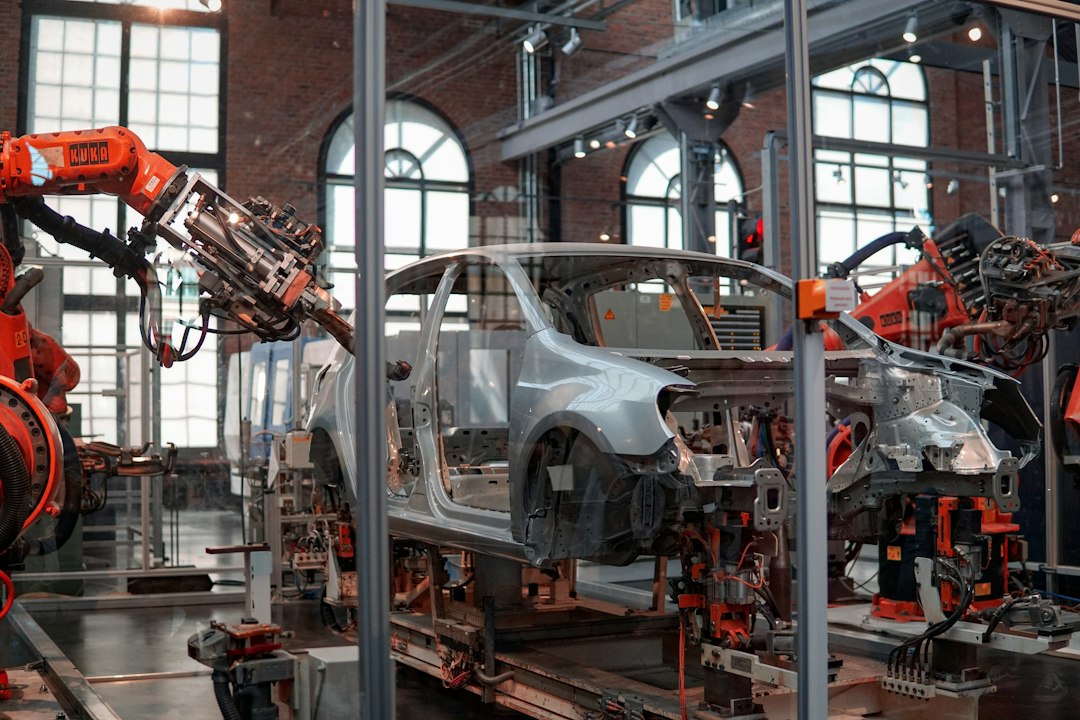
Perché molte auto elettriche cinesi arrivano sul mercato con prezzi difficili da replicare per i costruttori europei? La risposta non si esaurisce nella manodopera a basso costo né negli aiuti pubblici. L’industria cinese ha costruito nel tempo un ecosistema nel quale fabbriche, fornitori, produzione delle batterie e sviluppo dei veicoli lavorano su volumi enormi. Una combinazione che riduce il costo industriale prima ancora che il listino arrivi al cliente.
Il vero divario è nel costo di produzione, non soltanto nel prezzo di listino
Un confronto fra il prezzo di vendita di un’automobile in Cina e quello di una proposta europea può trarre in inganno: le cifre comprendono imposte, allestimenti, costi distributivi e politiche commerciali differenti. Per capire la competizione bisogna partire dalla produzione. Nel rapporto What Next for the Global Car Industry, l’Agenzia internazionale dell’energia (IEA) stima che fabbricare in Cina un SUV di piccole dimensioni costi oltre il 30% in meno rispetto alle economie avanzate, considerando a parità di impostazione un’auto elettrica o una con motore a combustione. È dunque un vantaggio industriale ampio, che non riguarda esclusivamente le batterie.
Non significa che ogni auto cinese costi esattamente il 30% in meno di un’europea, né che l’acquirente italiano risparmierà automaticamente la stessa percentuale. Si tratta di confronti modellistici di costi diretti di fabbricazione, non di un listino applicabile indistintamente a tutti i modelli.
Batterie: la filiera che fa la differenza
La batteria è una delle componenti economicamente più importanti di un veicolo elettrico. Secondo la IEA, circa un terzo del divario produttivo fra elettriche realizzate in Cina e nelle economie avanzate può dipendere proprio da questo elemento. Nel 2025 i pacchi batteria avevano in Cina prezzi medi inferiori del 35% rispetto all’Europa. Il confronto è riferito ai pacchi batteria e non va confuso con il prezzo dell’automobile completa.
La Cina detiene inoltre oltre l’80% della capacità mondiale di produzione delle celle agli ioni di litio. Ancora più elevata è la concentrazione di alcune lavorazioni dei materiali attivi per catodi e anodi. Significa che gran parte della catena del valore si trova all’interno di un ecosistema industriale relativamente vicino, con forniture, competenze e capacità produttiva consolidate.
Il ruolo delle batterie LFP e delle scelte progettuali
Molti modelli accessibili utilizzano batterie al litio-ferro-fosfato, spesso indicate con la sigla LFP. La chimica evita nichel e cobalto nei materiali del catodo e può contenere i costi, pur con compromessi sulla densità energetica rispetto ad altre soluzioni. Nel 2025, secondo la IEA, le LFP rappresentavano oltre il 55% delle batterie installate sui veicoli elettrici nel mondo.
La diffusione di queste celle in Cina ha permesso ai produttori di affinarne le tecnologie, aumentare i volumi e organizzare stabilimenti e forniture dedicate. Anche il progetto del veicolo conta: una piattaforma concepita fin dall’origine per l’elettrico può semplificare l’assemblaggio, ridurre il numero di componenti e favorire la standardizzazione.
Le economie di scala: milioni di veicoli e investimenti distribuiti
Una fabbrica costosa diventa più competitiva quando produce grandi quantità di automobili. I costi per progettare un modello, sviluppare software e organizzare le linee possono essere distribuiti su un maggior numero di esemplari. La Cina è il principale polo produttivo mondiale dell’elettrico: secondo il Global EV Outlook 2026, nel 2025 quasi tre quarti delle auto elettriche fabbricate a livello globale provenivano dal Paese.
Questa dimensione dà ai fornitori la possibilità di investire in impianti specializzati e ai costruttori di negoziare accordi industriali rilevanti. Conta anche la vicinanza geografica fra produttori di celle, elettronica di potenza, motori e componenti. Ridurre passaggi logistici e tempi di approvvigionamento può incidere sui costi, ma non elimina tutti i rischi legati alla concentrazione geografica.
Non è soltanto una questione di salari o di sussidi
La differenza nel costo del lavoro esiste e contribuisce al risultato, ma le analisi IEA indicano economie di scala e integrazione verticale come fattori principali. Gli incentivi pubblici hanno avuto un ruolo nel consolidare il settore, ma sarebbe riduttivo attribuire l’attuale competitività di ogni veicolo a un sussidio per singola unità.
La distinzione è importante anche per l’Europa: abbassare unicamente il costo del lavoro non ricostruisce una filiera delle batterie, non rende automaticamente più efficienti gli stabilimenti e non accelera da solo lo sviluppo tecnologico. La concorrenza si gioca su organizzazione industriale, investimenti, capacità produttiva e disponibilità dei materiali.
Il vantaggio cinese è destinato a durare?
Il modello industriale cinese è forte, ma non privo di problemi. Una competizione interna molto intensa può comprimere i margini di guadagno delle aziende. Le gigafactory hanno costi fissi elevati e gli impianti poco utilizzati rischiano di diventare un peso. Anche l’aumento dei prezzi di alcune materie prime può rendere meno favorevole il conto economico.
La conclusione è che il prezzo competitivo non dipende da un unico segreto: è il risultato di anni di investimenti, grandi volumi, batterie economicamente accessibili e decisioni progettuali. Nel secondo approfondimento analizzeremo come questa situazione sta cambiando il mercato europeo, tra dazi, stabilimenti locali e strategie dei costruttori.